Ubezpieczenia dla przedsiębiorców
Gdzie Twoja firma jest dziś odsłonięta?
Większość firm ma polisy. Niewiele jest realnie zabezpieczonych, dlatego pomagam właścicielom i Zarządom sprawdzić, co naprawdę chroni firmę, gdzie są luki i co warto zabezpieczyć.
Słabe punkty polis
Płacisz składkę, czy wiesz za co?
Wiele firm co roku odnawia polisę bez zaglądania w jej zakres. A w tym czasie firma się zmienia: kupuje maszyny, zatrudnia ludzi, podpisuje nowe kontrakty. Jeśli polisa za tym nie nadąża, luki nie widać na papierze. Widać je dopiero przy szkodzie.
Kilka polis, nikt nad nimi nie panuje
Majątek w jednym towarzystwie, flota w drugim, OC w trzecim. Każda z innym terminem, każda od kogoś innego. Część ryzyk jest ubezpieczona podwójnie, inne wcale. A jedno przeoczone odnowienie wystarczy, żeby firma przez jakiś czas działała bez ochrony.
Zaniżona suma ubezpieczenia
Majątek wyceniony lata temu. Przy szkodzie towarzystwo może wypłacić tylko część odszkodowania, proporcjonalnie do niedoubezpieczenia.
Wyłączenia, których nikt nie przeczytał
Najważniejsze zapisy są w ogólnych warunkach, nie na polisie. O tym, czego ochrona nie obejmuje, właściciel zwykle dowiaduje się dopiero przy szkodzie.
Brak ochrony na czas przestoju
Polisa pokryje zniszczoną maszynę. Ale nie zapłaci pensji, rat i kar umownych przez tygodnie, kiedy firma nie zarabia.
Zakres sprzed lat
Nowa hala, flota, eksport, zarząd. Firma się zmieniła, polisa nie. Coroczne odnowienie to nie to samo co przegląd.
Firma ubezpieczona, właściciel nie
Majątek ma polisę, a osoba, od której wszystko zależy, często nie. Choroba albo wypadek właściciela potrafią zatrzymać firmę tak samo jak pożar. I uderzyć w dochód całej rodziny.
Komu pomagam
Inna skala, inne ryzyka
Pracuję z firmami produkcyjnymi i usługowymi: od jednoosobowej działalności po spółki zatrudniające kilkudziesięciu pracowników. Każda jest narażona na coś innego. Przez 25 lat zarządzałem magazynami, transportem i produkcją, więc zanim zajrzę do polisy, wiem, gdzie w firmie szukać ryzyk.
Mała firma lub jednoosobowa działalność
Firmą jesteś Ty. Jeśli zachorujesz albo popełnisz błąd przy zleceniu, nie ma kto przejąć ani zapłacić. Najważniejsze: OC, Twoje zdrowie i dochód, bezpieczeństwo rodziny.
Firma produkcyjna, magazynowa lub transportowa
Maszyny, towar, flota, ludzie. Każdy dzień przestoju kosztuje, a majątek rośnie szybciej niż polisy. Najważniejsze: majątek, ryzyko przestoju, pracownicy.
Spółka z zarządem i wspólnikami
Decyzje zarządu niosą osobistą odpowiedzialność, a firma musi przetrwać zmianę właściciela. Najważniejsze: OC zarządu (D&O), sukcesja, zabezpieczenie wspólników.
Zakres ochrony
Co sprawdzam w Twojej firmie
Nie każda firma potrzebuje wszystkiego. Sprawdzam, które z tych obszarów dotyczą Twojej i czy są chronione tak, jak powinny.
Majątek firmy
Maszyny, hale, magazyny i zapasy wycenione realnie, nie według kwoty z polisy sprzed lat.
Ryzyko przestoju
Utrata przychodu, gdy firma staje. Często kosztuje więcej niż sama naprawa.
OC dla firmy i Zarządu
Szkody wyrządzone klientom i osobom trzecim oraz odpowiedzialność zarządu za decyzje (D&O).
Zabezpieczenie pracowników
Ludzie, na których stoi firma: ochrona grupowa i świadczenia.
Życie i zdrowie właściciela
Ochrona osoby, od której zależy ciągłość firmy, i jej dochodu.
Sukcesja
Przekazanie firmy i zabezpieczenie tego, co budujesz przez lata.
Właściciel i rodzina
Ryzyko firmy nie kończy się na firmie
Choroba, wypadek albo śmierć właściciela uderzają nie tylko w działalność, ale też w bezpieczeństwo jego rodziny. Dlatego ochronę firmy łączę z Twoją sytuacją osobistą, żeby kłopoty firmy nie stały się kłopotami najbliższych.
Plan ochrony może obejmować:
- Życie i zdrowie właściciela lub członka zarządu
- Zabezpieczenie dochodu
- Środki na leczenie lub rehabilitację
- Zabezpieczenie najbliższych
- Sukcesję i przekazanie firmy
Dlaczego ja
Nie zaczynam od polis, zaczynam od Twojej firmy
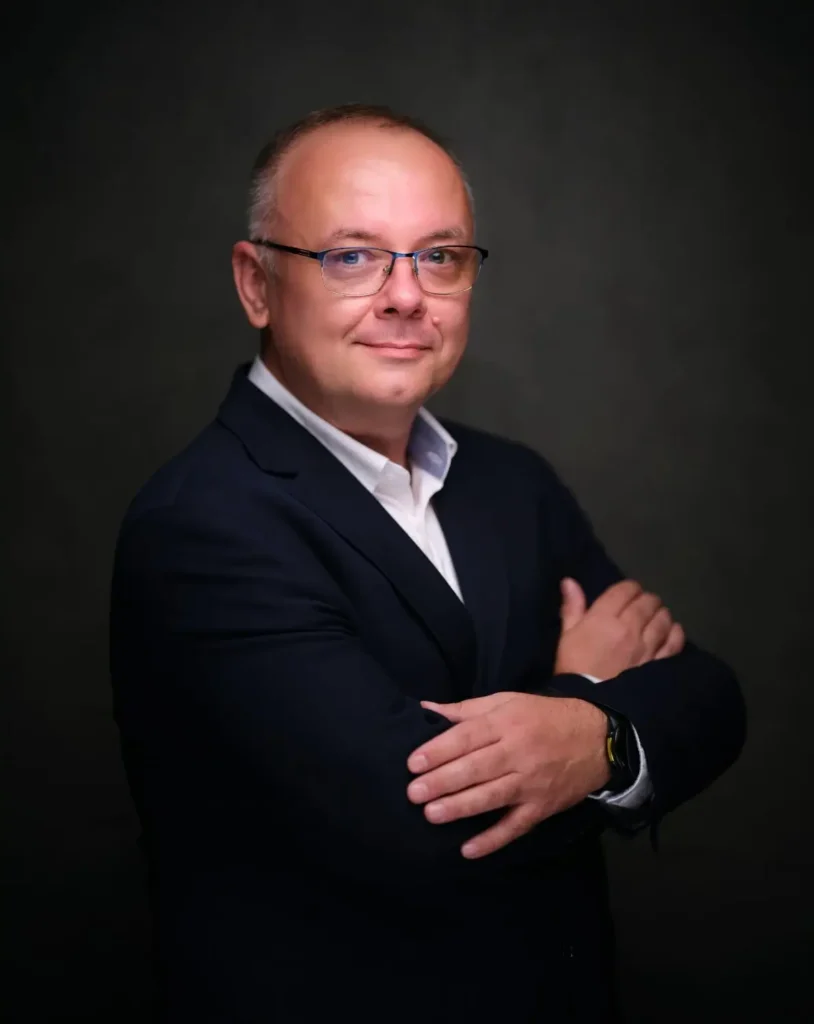
Nazywam się Paweł Jardel. Jestem agentem wyspecjalizowanym w kompleksowej ochronie przedsiębiorcy. Zabezpieczam firmy o obrocie od kilkudziesięciu tysięcy do kilkudziesięciu milionów złotych rocznie.
Przez lata zarządzałem działami operacyjnymi w firmach: magazynami, transportem, produkcją. Widziałem, jak jeden nieprzewidziany problem szybko staje się dużym obciążeniem dla właściciela.
Uszkodzony majątek. Przestój. Roszczenie. Problem, który zaczynał się w jednym miejscu, potrafił uderzyć jednocześnie w firmę, jej płynność i życie prywatne właściciela.
Dziś przenoszę to doświadczenie do ubezpieczeń. Patrzę na firmę jak zarządzający, nie jak sprzedawca polis: szukam miejsc, w których jest odsłonięta, zanim ryzyko stanie się kosztem.
25 lat
Doświadczenia w zarządzaniu operacyjnym. Odpowiadałem za ludzi, majątek i ciągłość pracy, czyli dokładnie to, co dziś ubezpieczam.
6 lat
Doświadczenia w ubezpieczeniach. Znam obie strony stołu: firmę, która płaci składkę, i warunki, które mają ją chronić..
Jak pracuję
Od pierwszej rozmowy do uruchomionej ochrony
Nie proponuję zmiany w ciemno. Najpierw sprawdzam, gdzie jesteś odsłonięty. Potem sam decydujesz, co z tym zrobić.
Rozmowa o Twojej firmie
Poznaję Twoją firmę i sytuację osobistą: co ma największą wartość, gdzie przestój oznacza utratę przychodu, jakie zobowiązania spoczywają na zarządzie. Analizuję też polisy, które już masz: czytam OWU, sprawdzam zakres, sumy, wyłączenia i terminy.
Plan ochrony i najlepsze warunki
Pokazuję, gdzie są luki i co wymaga dodatkowej ochrony. Pracuję z wieloma towarzystwami, więc dobieram ochronę pod Twoje ryzyko, nie pod jedną ofertę. Decyzję podejmujesz Ty.
Uruchomienie i stała opieka
Wdrażam ustaloną ochronę i przejmuję pilnowanie polis oraz odnowień. Nie musisz pamiętać o każdej dacie ani samodzielnie porównywać dokumentów, które trudno ocenić bez znajomości warunków ubezpieczenia.
FAQ
Pytania, które słyszę najczęściej
Odpowiedzi na to, o co właściciele firm pytają najczęściej. Jeśli Twojego pytania tu nie ma, zadzwoń.
Wstępna diagnoza obecnych polis jest bezpłatna. Sprawdzę, jakie obszary ochrony obejmują i co warto przeanalizować dokładniej. Po diagnozie sam zdecydujesz, czy chcesz kontynuować współpracę. Koszt polis zależy od zakresu ochrony, sytuacji firmy i oferty towarzystwa
Tak. Obsługuje zarówno małe, jak i duże firmy. Wielkość firmy sama w sobie nie przesądza o tym, jakiej ochrony potrzebujesz. Podczas pierwszego spotkania poznaję Twoją działalność, majątek i odpowiedzialność, a potem ustalamy, jakie polisy mają sens w Twojej sytuacji.
Nie. Najpierw sprawdzę, co już masz i czy zakres ochrony odpowiada sytuacji Twojej firmy. Jeśli polisy są dobrze dobrane, nie ma powodu zmieniać ich tylko dla samej zmiany. Jeśli znajdę coś, co warto poprawić, pokażę Ci możliwości. Decyzja należy do Ciebie.
Niższa suma może obniżyć składkę, ale może też sprawić, że odszkodowanie nie wystarczy na pokrycie strat. Jeśli suma ubezpieczenia jest niższa od wartości majątku, w określonych warunkach może zadziałać zasada proporcji, a odszkodowanie może zostać obniżone. Nie oznacza to automatycznie braku wypłaty – dokładny skutek zależy od warunków konkretnej polisy. Dlatego sprawdzam, czy suma odpowiada aktualnej wartości majątku.
To zależy od tego, czym zajmuje się Twoja firma, jaki ma majątek, jak działa i za co odpowiada. Podczas pierwszego spotkania poznaję Twoją sytuację i sprawdzam, jakie ryzyka warto uwzględnić. Na tej podstawie ustalamy, jaki zakres ochrony ma sens w Twoim przypadku.
Nie musisz od razu zmieniać osoby, z którą współpracujesz. Warto sprawdzić, czy ktoś patrzy na całość: sumy ubezpieczenia, wyłączenia, terminy oraz ochronę firmy i właściciela. Mogę przejrzeć obecne polisy i pokazać, co warto sprawdzić. Jeśli wszystko jest w porządku, będziesz mieć potwierdzenie.
Skontaktuj się
Sprawdźmy, gdzie Twoja firma jest odsłonięta
Jedna rozmowa wystarczy, żeby zobaczyć, czy Twoje polisy chronią to, co powinny. Bez ofert w ciemno i bez zobowiązań.